银行里能领结婚证了。
2026年8月,天津河西区一家邮储银行的办事大厅,被打造成了像婚礼现场一样的浪漫登记空间。民政局的人直接驻点办证,新人领完红本本,顺手还能办一张印着结婚照的银行卡。
消息冲上热搜那天,评论区炸了:有人调侃,“双方账户一亮,不错,领证吧”;有人灵魂拷问,“能不能让银行回归主业”。
很多人只当这是银行在不务正业,却很少有人算过另一笔账:邮储银行唐山玉田支行,把营业厅三分之一改成了咖啡吧,六场咖啡沙龙办下来,存款涨了500多万。
银行是真的快不行了,靠领证卖咖啡续命吗?答案可能跟你想的完全相反。
银行卖咖啡、办领证,看起来是不务正业,其实是线下网点价值的一次重估。这不是续命,是换活法。
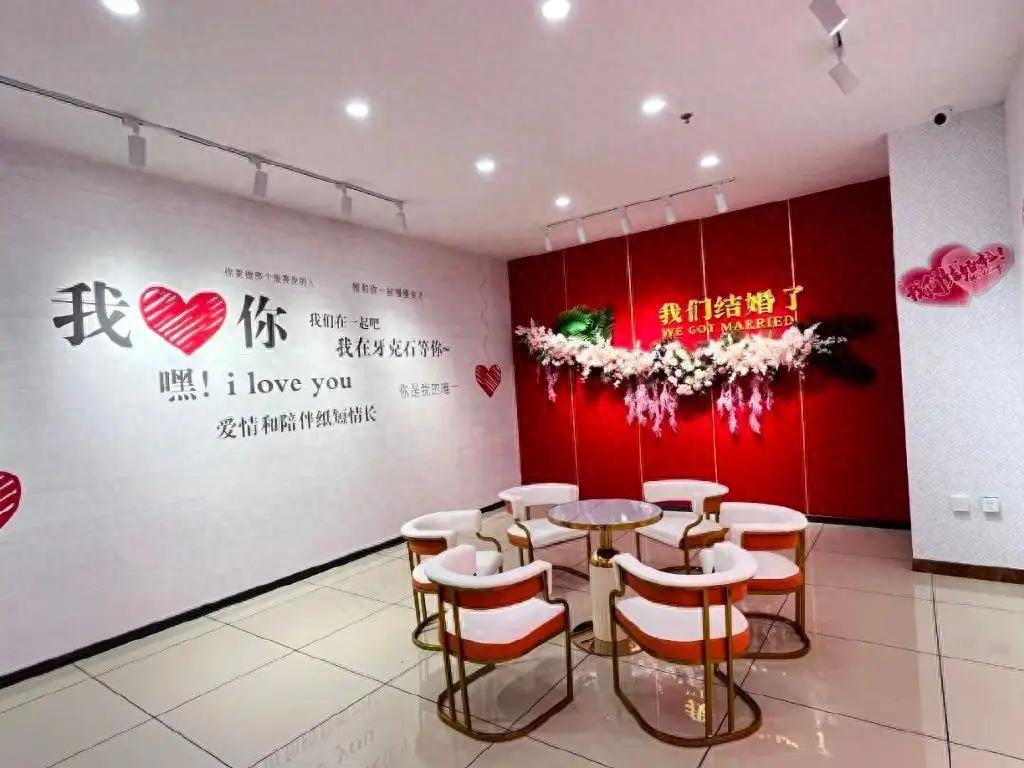
图源网络 天津邮储泗水道支行爱情主题网点,银行内婚姻登记打卡空间实景
银行怎么突然什么都做了
银行网点的功能边界,正在肉眼可见地往外扩。
元股证券:ygzq.hk天津的婚姻登记点之外,邮储银行在唐山把营业厅改成咖啡吧;富滇银行在普洱开起咖啡主题银行,配套的普咖贷产品累计投放超亿元;北京的邮储支行跟肯德基搭伙,堂食和存取款挤进了同一个空间。
再往下数,画风越来越离谱:厦门国际银行把视力检测、慢病管理搬进厅堂,浦发银行给网点配上宠物等候区。
建行铺开养老特色网点,交行搞出警银e联服务区,山西银行把网点改成社区便民驿站,连云港东方农商银行开起了614平米的城市书房。
一个比一个不像银行。但你仔细看会发现,这些花活不是乱来,每一个场景都盯着一类人:咖啡吧对着年轻人,健康站对着老年人,绘本区对着有娃家庭,宠物角对着铲屎官。
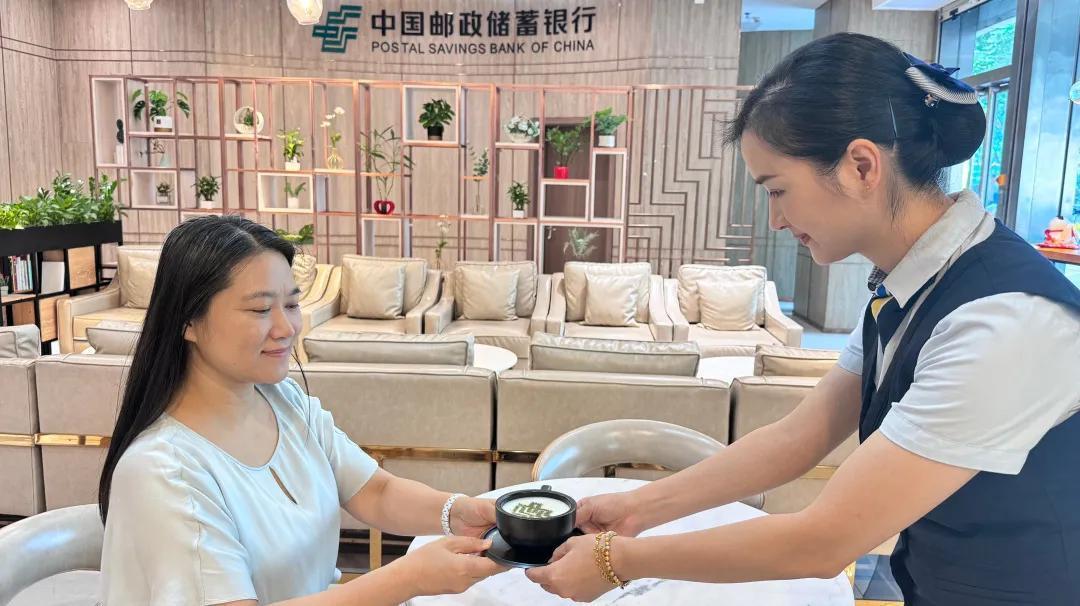
图源网络 邮储银行咖啡主题网点,厅堂咖啡服务实景
这不是银行突然想开了。往前翻,前两年就有书香银行、文旅支行、汽车金融支行这些产业主题网点,如今的爱情主题、咖啡主题,不过是把同一套思路从产业端搬到了生活端。
领证这个场景,选得尤其精明。红本本一领,紧跟着就是婚房、婚宴、装修、家庭理财,是一连串的钱事。银行在客户人生最幸福的时刻,提前锁定了第一笔共同资产。
有业内人士点破过它背后的链条:相亲沙龙、领证登记、家庭理财,这三件事被串成了一条线。
单身的时候来参加恋爱沙龙,领证的时候办一张结婚照银行卡,婚后聊一聊家庭财富规划。银行要的,不是办一张证,是跟一个家庭绑定几十年。
而能让银行这么干的,还有一层政策上的东风。婚姻登记全国通办落地一年多来,累计办结79.8万对,政务服务的触角要往下沉,银行刚好有网点、有场地,两下一拍即合。
一句不务正业,恰好点破了旧地图上的网点,已经装不下新世界里的需求。
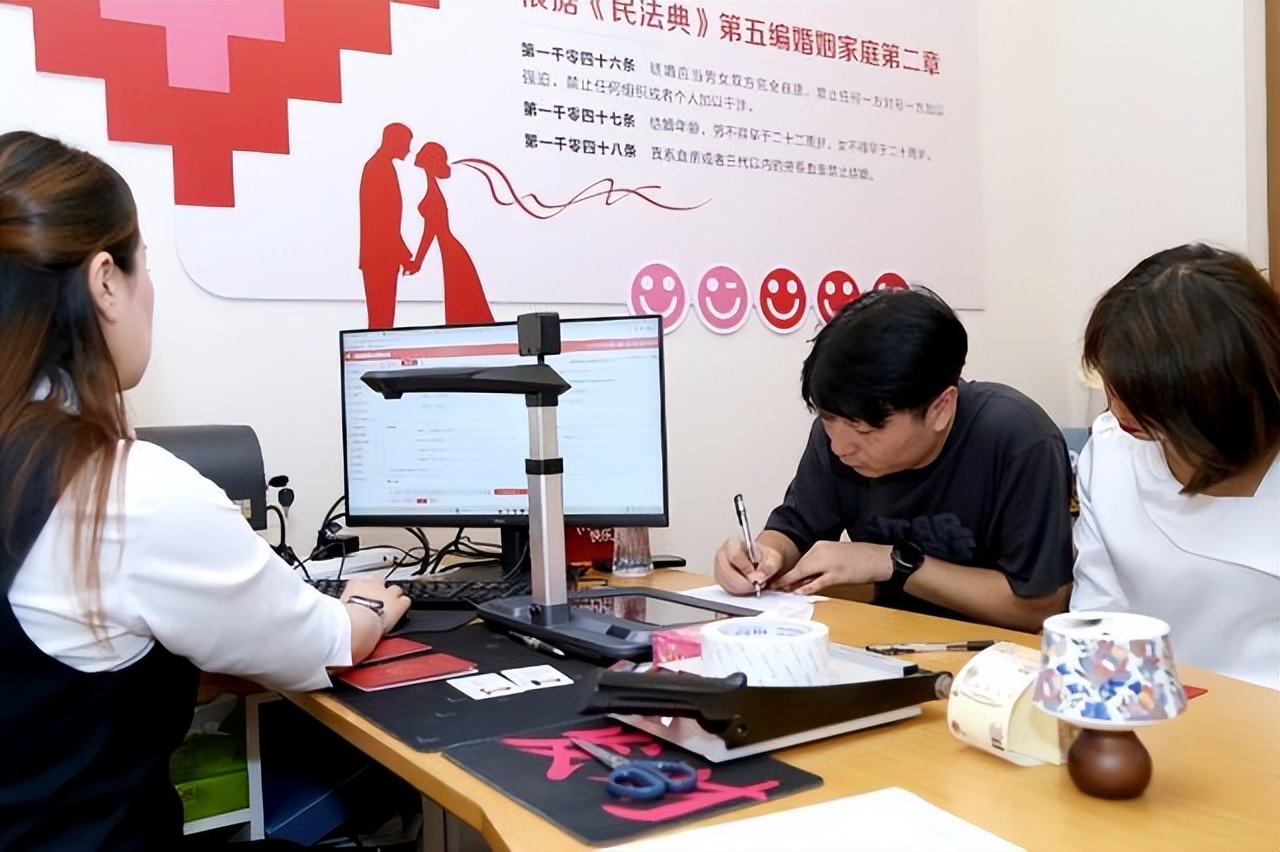
图源网络 天津河西区邮储银行网点内,民政工作人员驻点办理婚姻登记现场
说银行续命,是把账算反了

先别急着同情银行,数据站在续命这个说法的反面。
商业银行网点2025年净增623家,近三年首次转正;今年截至7月底,关停1859家、新设1791家,一进一出基本打平。净息差2026年二季度约1.41%,四年来首度环比企稳。真正在退出的,是农信社、村镇银行这些改革对象。商业银行的网点不是关停潮,是有进有退。
净息差1.4%到底意味着什么?它是银行最核心的赚钱公式,贷款利率减去存款利率的差。1.4%的意思是,银行放出去100块钱贷款,扣掉存款利息成本,只剩1块4毛钱,还得用它去覆盖不良、房租、人工、资本成本。
这个数字从2022年的近2%一路滑下来,根子在贷款利率降得比存款利率快。房贷利率重定价,几十万亿的存量按揭利率往下走;再加上银行持续向实体经济让利,贷款这头的收益被一层层削薄。
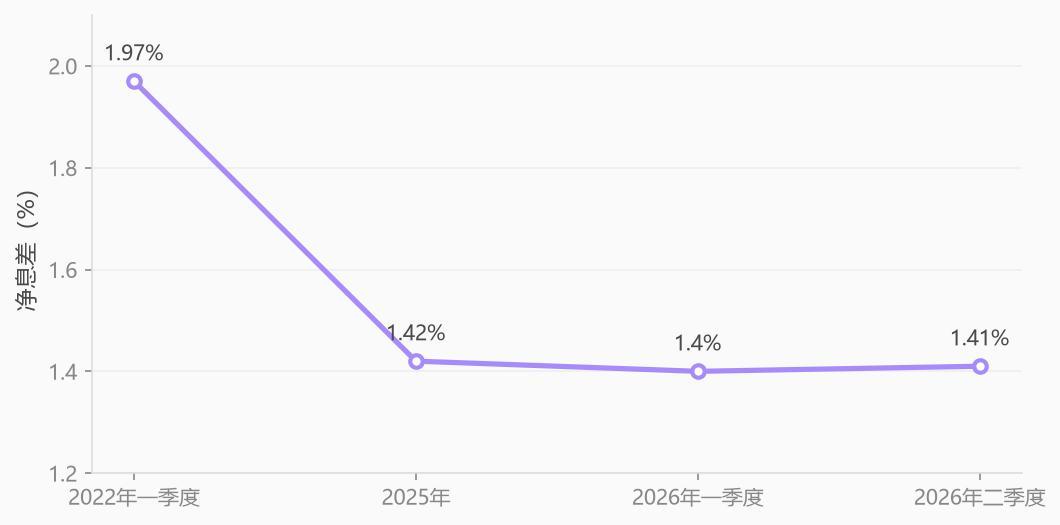
中国商业银行净息差走势 数据来源:据监管披露数据整理
另一边,老百姓的钱越来越爱存定期,付息率反而居高不下。两头一挤,息差就塌了。银行的成本收入比也因此一路堆到了35.6%,网点从过去的资产,变成了负担。
为了保卫息差,银行这两年几乎使出了浑身解数:压降高息大额存单、管控结构性存款、引导存款活化。2026年二季度息差能环比回升,靠的就是这批高息定期存款陆续到期重定价。
再把镜头拉远一点看,1.4%放在国际上是什么水平?近年美国银行业的净息差还有3%以上,中国银行业的息差已经被压得很薄了。银行不是快不行了,是在息差压力下重新排兵布阵。
网点这盘棋,拆开看更清楚。2026年上半年,据公开数据,城商行净增94家,是拉动的主力;国有大行净减49家、股份制银行净减18家,还在收缩。
一边是下沉到县域乡镇补空白,一边是撤掉大城市的冗余网点,这就是有进有退的真实含义。
把换活法说成续命,是用旧的标尺,量一件新的事。
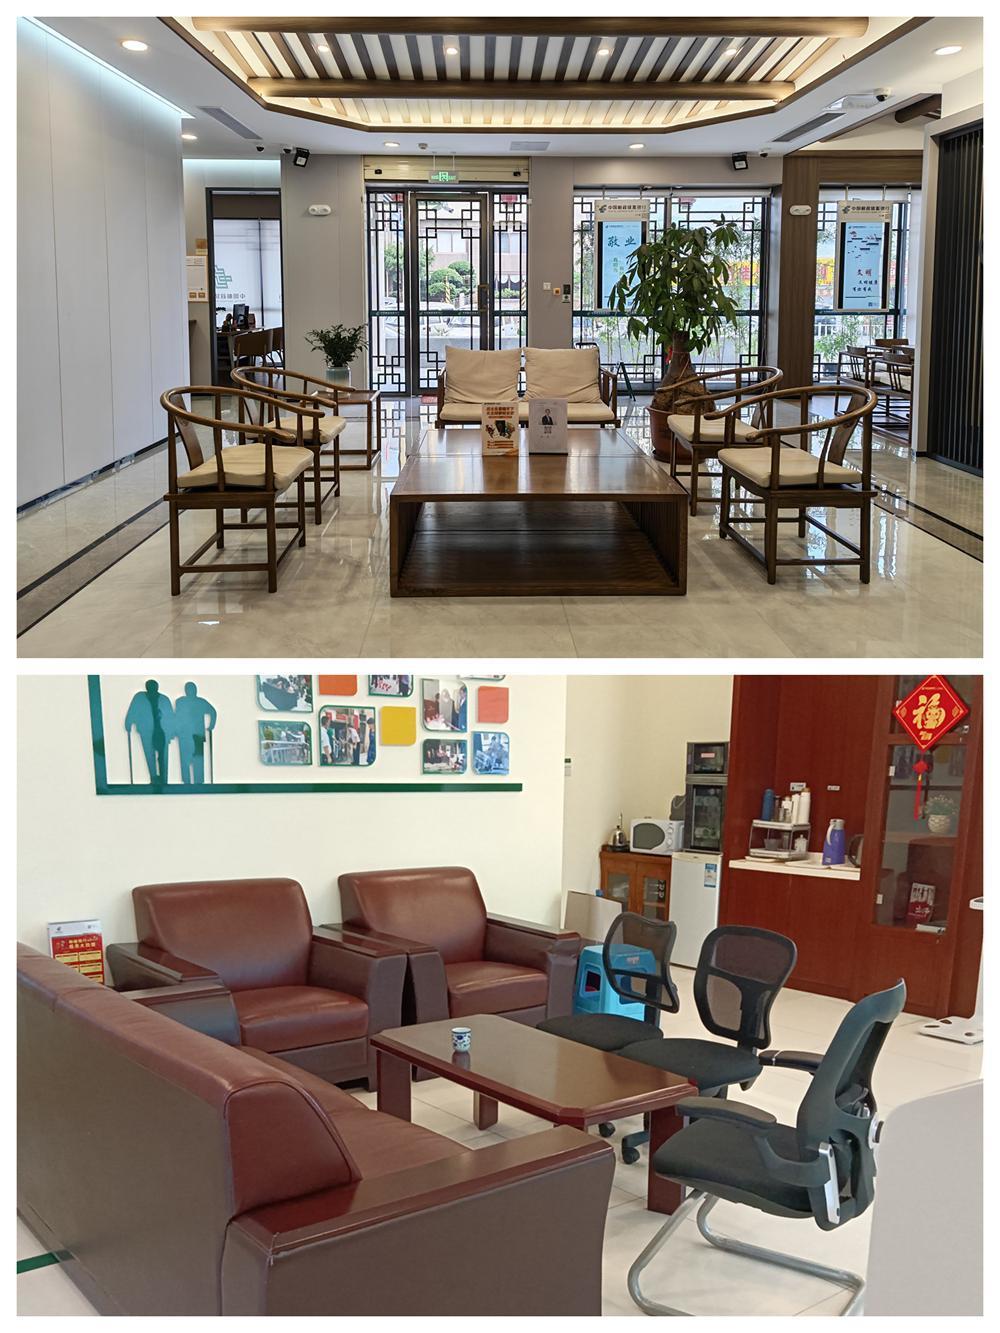
图源网络 银行网点改造前后对比,传统封闭网点升级为开放式社区会客厅空间
网点最值钱的,早就不是柜台了
银行这么折腾,图的是一个更根本的东西:把人和钱重新拉回线下。
先算一笔账。传统获客,客户经理磨破嘴皮、发传单、送礼,一个有效客户的成本要几百上千块。而一杯咖啡的成本,几块钱,把人请进门、坐下来、聊起来,唐山那家支行六场沙龙就撬动了500多万存款。
银行卖咖啡,本质是一笔低成本获客账。
更关键的是,超过九成的业务已经不用跑柜台,但信任和关系办不了。金融的本质,是对信任的定价。老人要换新钞、要存大额存单、要听人把复杂理财讲明白,这些事隔着屏幕总差一层,面对面的那一刻,人才敢把身家交出去。
何况,理财早就打破刚兑,存款保险同一家银行也就保50万的本息,投资者比任何时候都需要一句当面说清的话。这种信任,线上给不了。
当交易属性归零,网点剩下的价值,是线上给不了的信任和关系。银行卖的不是咖啡,是一个让你愿意走进来的理由,更是一笔摊进生活场景里的获客账。
更妙的是一张明信片。新人领证时写下誓言,投进网点的时光信箱,银行替他们保管,约好多年后再寄回。
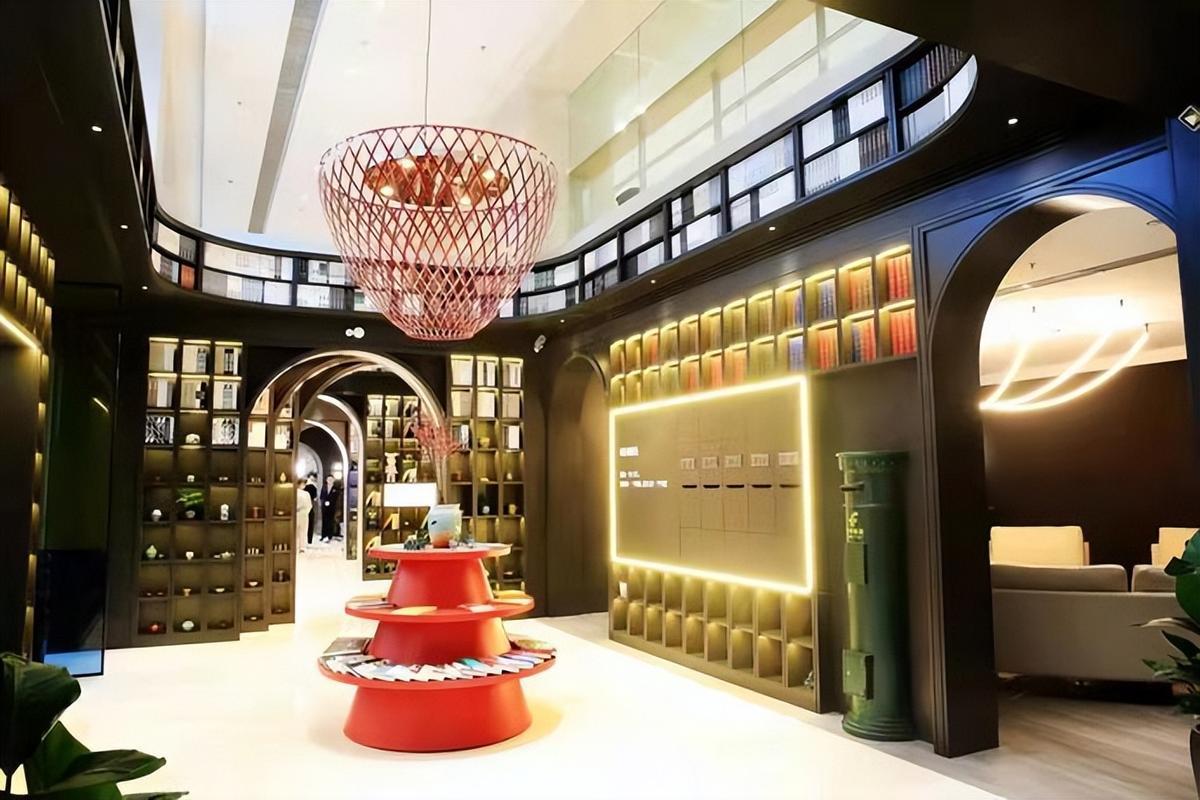
图源网络 银行网点时光邮局信箱实景,用于给未来投递明信片,实现二次客户触达
配资知识百科知识这一招的厉害之处在于,它不是一次性营销,而是用时间给自己留了一个二次触达的入口。等那张明信片寄回来的时候,这一家人早已成了银行的老客户。
这背后还有一层。银行正在从资金中介,转身为服务中介,过去它赚的是息差,未来它要赚的是服务。这条路上,有人已经跑起来了:宁波银行上半年手续费及佣金净收入涨了53.9%,也有银行的这项收入还在往下掉,转型的差距,正在把银行分成两种。
网点的护城河,正在从息差悄悄换成关系。
当然,破圈也不是没有分寸。婚姻登记、公安政务这类事,法定主体只能是民政和公安,银行不能越权盖章发证。
咖啡可以飘香,健康角可以摆,但风险提示、适老化服务、复杂资管的当面解释,这些金融本分丝毫不能松。哪天咖啡比理财还热闹,场景盖过了专业,这个圈就算破歪了。
把目光放远,这件事的终点,可能比银行转型更大。
日本便利店银行的样本很说明问题。它把ATM嵌进7-11便利店的约2.2万家门店,手续费收入占比一路做到三成以上。
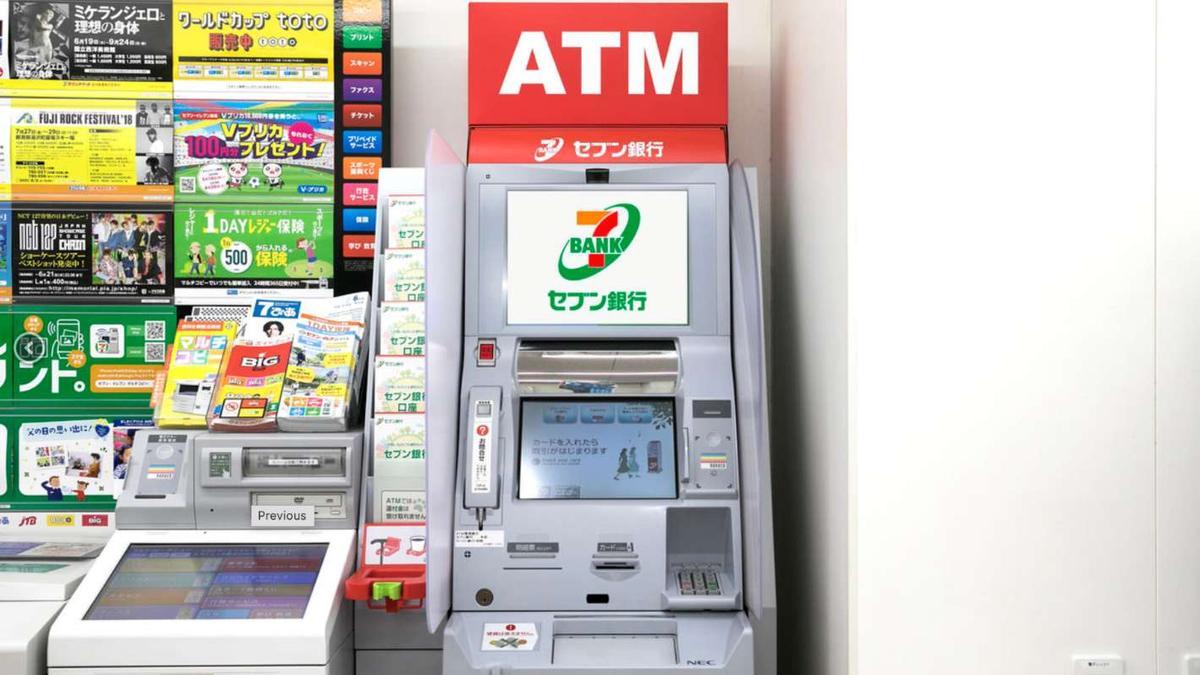
图源网络 日本7‑11便利店内部Seven银行ATM设备实拍,便利店银行模式参考样本
更要紧的是,行业研究显示,日本银行业的净息差长期只有0.6%到0.8%,中国现在还有1.4%,理论上还有继续下探的空间。
这意味着,中国银行的场景化转型,不是一时兴起的噱头,而是一场低利率时代价值重构的起点。今天的咖啡吧和领证点,可能只是这场变革最早冒出来的那几朵浪花。
把时间轴再拉长,这场变革的走向其实已经清晰。网点不会消失,但会重新分工:交易类业务交给手机和自助设备,剩下的网点,要么下沉到县域乡镇补金融服务空白,要么改造成咖啡吧、养老站、政务点这类特色空间,各自认领一片社区。
说白了,银行正在把网点从一堆雷同的柜台,变成一张各有分工的服务网络。
这对普通人的影响,比想象中更近。以后路过家附近的银行网点,你可能先喝杯咖啡、量个血压,再顺便把卡办了。金融不再是一扇防弹玻璃后面的冷柜台,而是嵌进了你每天路过的那条街。
银行的胜负手,从来不在那杯咖啡香不香,而在它能不能把进来坐坐的人,变成留下来的人。
所以你愿意去银行喝一杯咖啡吗?你觉得银行搞这些股票消息,是浪漫营销,还是不务正业?
股票配资证券公司提示:本文来自互联网,不代表本网站观点。